Thuế điện mặt trời với hộ gia đình bán điện dư năm 2026
Nghị định 141/2026/NĐ-CP ngày 29/4/2026 sửa Nghị định 68/2026/NĐ-CP, thay mức "500 triệu đồng" bằng "01 tỷ đồng" ở các điều về thuế GTGT và thuế thu nhập cá nhân của hộ, cá nhân kinh doanh, hiệu lực từ ngày 1/1/2026 (Báo Chính phủ). Ngưỡng này áp dụng cho cả thuế điện mặt trời của hộ gia đình: doanh thu năm từ 1 tỷ đồng trở xuống thì không phải nộp thuế GTGT và thuế thu nhập cá nhân.
Giá mua điện dư năm 2026 có thể áp dụng là 844,8 đồng/kWh, bằng giá điện năng thị trường bình quân năm 2025 (Thanh Niên). Theo Nghị định 243/2026/NĐ-CP, điện dư bán lên lưới không vượt quá 50% sản lượng điện phát (VietnamPlus). Với hai con số này, LTA tính tiền bán điện dư tối đa của hệ mái nhà theo sản lượng PVGIS:
| Hệ | TP.HCM: kWh/năm | Tiền bán tối đa (đồng/năm) | Hà Nội: kWh/năm | Tiền bán tối đa (đồng/năm) |
|---|---|---|---|---|
| 5 kWp | 7.040 | 2.973.696 | 5.220 | 2.204.928 |
| 10 kWp | 14.080 | 5.947.392 | 10.440 | 4.409.856 |
| 20 kWp | 28.160 | 11.894.784 | 20.880 | 8.819.712 |
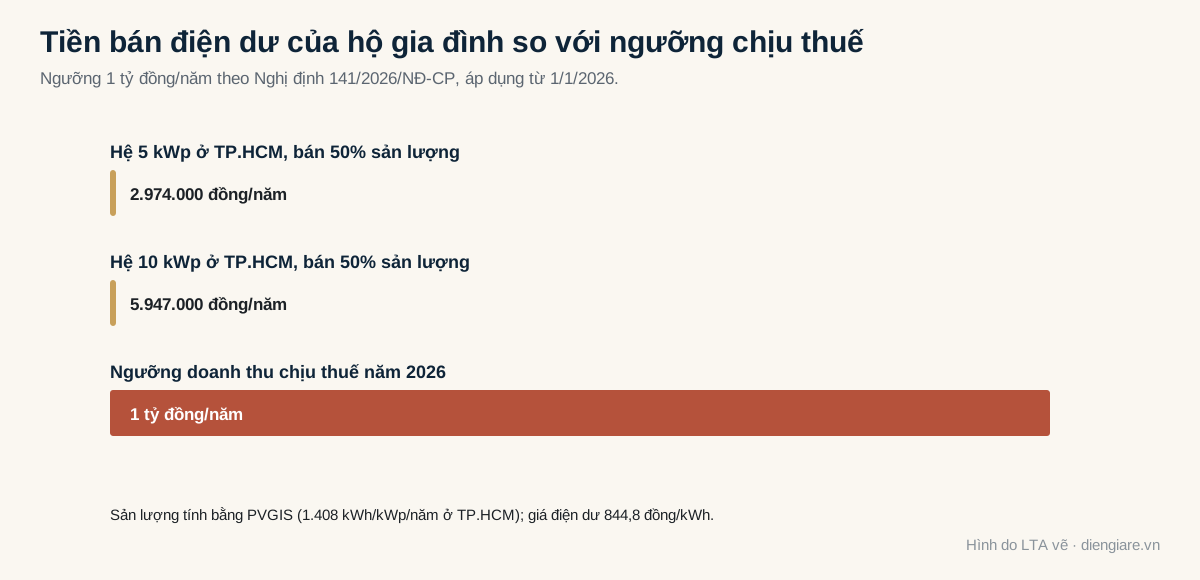
Phần điện dư thực tế thường thấp hơn 50%, vì phần lớn điện được dùng ngay trong nhà. Nếu gia đình còn có hoạt động kinh doanh khác, hãy hỏi cơ quan thuế cách cộng doanh thu để so với ngưỡng 1 tỷ đồng.
Có phải kê khai thuế điện mặt trời khi dưới ngưỡng không
Nghị định 68/2026/NĐ-CP yêu cầu cá nhân kinh doanh có doanh thu dưới ngưỡng thông báo doanh thu với cơ quan thuế chậm nhất ngày 31/01 năm sau (Nghị định 68/2026/NĐ-CP); với doanh thu năm 2026, mẫu thông báo là 01/TKN-CNKD, hạn 31/01/2027 (Báo Chính phủ).
Đến ngày 14/10/2026, LTA chưa thấy văn bản nào trả lời riêng hộ gia đình chỉ bán điện dư có thuộc diện phải gửi thông báo này hay không. Bạn nên hỏi Thuế cơ sở nơi cư trú khi ký hợp đồng bán điện dư, và giữ lại các bảng kê thanh toán của điện lực.
Về hóa đơn, Nghị định 68/2026/NĐ-CP sửa bởi Nghị định 141/2026/NĐ-CP chỉ bắt buộc hộ, cá nhân dùng hóa đơn điện tử có mã của cơ quan thuế khi doanh thu năm trên 1 tỷ đồng.
Bán điện mặt trời có phải đăng ký kinh doanh không
Các trả lời chính thức về câu hỏi này đều từ giai đoạn 2021–2022 và chưa thống nhất. Năm 2022, Sở Công Thương TP.HCM đề nghị không bắt buộc đăng ký hộ kinh doanh với hộ bán điện có doanh thu từ 100 triệu đồng/năm trở xuống, và EVNHCMC tạm dừng yêu cầu này (Tuổi Trẻ). Những văn bản đó dựa trên ngưỡng cũ đã được thay.
Năm 2026, EVNHCMC nhận đăng ký bán điện dư qua mạng và giá mua điện dư chưa gồm thuế GTGT (Tạp chí Công Thương). Thủ tục đăng ký bán điện dư có ở bài bán điện mặt trời cho EVN.
Thuế suất thuế điện mặt trời khi doanh thu vượt 1 tỷ đồng
Với hộ, cá nhân kinh doanh, Luật Thuế GTGT tính thuế theo tỷ lệ trên doanh thu: 1% với phân phối, cung cấp hàng hóa và 3% với sản xuất, vận tải, dịch vụ có gắn với hàng hóa (văn bản hợp nhất Luật Thuế GTGT).
Các trả lời trước đây xếp bán điện mặt trời vào nhóm sản xuất: thuế GTGT 3% theo Công văn 1534/BTC-CST năm 2019, thuế thu nhập cá nhân 1,5% theo trả lời của Bộ Tài chính năm 2021. Từ năm 2026, thuế thu nhập cá nhân theo tỷ lệ chỉ tính trên phần doanh thu vượt ngưỡng (Báo Lâm Đồng).
Thuế điện mặt trời với doanh nghiệp lắp áp mái
Thuế suất GTGT của điện là 10%; Nghị định 174/2025/NĐ-CP giảm còn 8% đến hết 31/12/2026 cho các hàng hóa, dịch vụ không thuộc danh mục loại trừ. Với doanh nghiệp, thuế điện mặt trời gồm thuế GTGT trên tiền bán điện dư và thuế thu nhập doanh nghiệp.
Luật Thuế thu nhập doanh nghiệp số 67/2025/QH15 đưa "sản xuất năng lượng tái tạo, năng lượng sạch" vào danh mục ưu đãi (GV Lawyers). Tuy vậy, theo Công văn 5640/CT-CS của Cục Thuế, dự án điện mặt trời mái nhà chỉ được ưu đãi khi là dự án đầu tư mới đáp ứng điều kiện và có đăng ký hoặc chấp thuận đầu tư (Thời báo Tài chính Việt Nam). Điện doanh nghiệp tự dùng không tạo doanh thu, nên ưu đãi chỉ liên quan tới phần thu nhập từ bán điện dư.
Những điểm về thuế điện mặt trời cần hỏi cơ quan thuế
- Hộ chỉ bán điện dư có phải gửi thông báo doanh thu hằng năm không.
- Cách cộng tiền bán điện với doanh thu kinh doanh khác của gia đình.
- Với doanh nghiệp: điều kiện hưởng ưu đãi thuế thu nhập doanh nghiệp cho hệ áp mái.
Bài này tổng hợp văn bản về thuế điện mặt trời để bạn biết cần hỏi gì, không thay cho tư vấn thuế từng trường hợp. Quy định chung về điện mặt trời mái nhà có ở bài quy định điện mặt trời áp mái và điện mặt trời tự sản tự tiêu.
LTA hỗ trợ hồ sơ bán điện dư
Khi lắp hệ cho khách muốn bán điện dư, LTA hỗ trợ thông báo lắp đặt và hồ sơ đăng ký với điện lực. Phần kê khai thuế điện mặt trời, nếu có, do chủ hệ làm với cơ quan thuế; LTA cung cấp hóa đơn thiết bị và số liệu sản lượng khi cần.
Bạn muốn lắp điện mặt trời và bán điện dư?
Gọi 0981.014.340 hoặc nhắn Zalo cùng số, gửi kèm ảnh hóa đơn điện và ảnh mái để LTA tính công suất sơ bộ và hẹn lịch khảo sát miễn phí.
Gọi 0981.014.340 Nhắn ZaloCâu hỏi thường gặp về thuế điện mặt trời
Bán điện mặt trời dư cho EVN có phải nộp thuế không?
Với thuế điện mặt trời, hộ, cá nhân có doanh thu năm từ 1 tỷ đồng trở xuống không phải nộp thuế GTGT và thuế thu nhập cá nhân từ 1/1/2026 (Nghị định 141/2026/NĐ-CP). Hệ 10 kWp ở TP.HCM bán tối đa 50% sản lượng chỉ thu khoảng 5,9 triệu đồng/năm.
Thuế suất thuế điện mặt trời là bao nhiêu?
Nếu doanh thu vượt ngưỡng, các trả lời trước đây của Bộ Tài chính áp thuế GTGT 3% và thuế thu nhập cá nhân 1,5% (nhóm sản xuất). Từ 2026, thuế thu nhập cá nhân theo tỷ lệ chỉ tính trên phần doanh thu vượt ngưỡng.
Hộ gia đình bán điện dư có phải xuất hóa đơn không?
Theo Nghị định 68/2026/NĐ-CP sửa bởi Nghị định 141/2026/NĐ-CP, hóa đơn điện tử có mã của cơ quan thuế chỉ bắt buộc với hộ, cá nhân có doanh thu năm trên 1 tỷ đồng.
Giá bán điện mặt trời dư năm 2026 là bao nhiêu?
Theo Thanh Niên (27/6/2026), giá có thể áp dụng là 844,8 đồng/kWh, bằng giá điện năng thị trường bình quân năm 2025. Hệ lắp trong giai đoạn 2017–2020 có giá riêng theo hợp đồng cũ.